DİJİTAL EKONOMİ VE 3 NOLU KDV BEYANNAMESİ
DİJİTAL EKONOMİ VE 3 NOLU KDV BEYANNAMESİ
25.09.2026
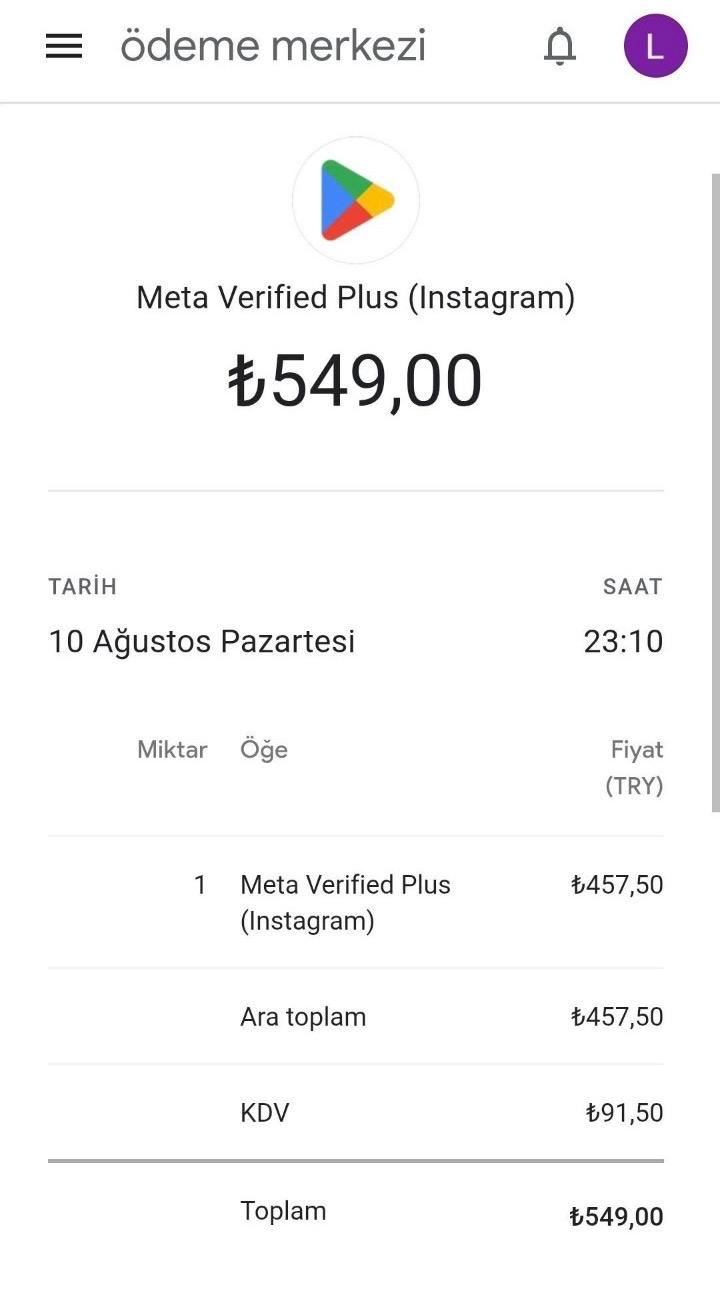
Google Play, Meta Verified Plus, Instagram aboneliği ve benzeri dijital platformlar üzerinden yurt dışından alınan hizmetler ile bu hizmetlere ilişkin yapılan ödemelerin Türkiye’deki vergilendirilmesi özellik arz etmektedir.
5 Aralık 2017 tarihli Resmî Gazete’de yayımlanan 7061 sayılı Kanun ile 3065 sayılı Katma Değer Vergisi Kanunu’nun “Vergi Sorumlusu” başlıklı 9’uncu maddesinin birinci fıkrasına aşağıdaki hüküm eklenmiştir:
“Şu kadar ki Türkiye’de ikametgâhı, işyeri, kanuni merkezi ve iş merkezi bulunmayanlar tarafından katma değer vergisi mükellefi olmayan gerçek kişilere elektronik ortamda sunulan hizmetlere ilişkin katma değer vergisi, bu hizmeti sunanlar tarafından beyan edilip ödenir. Maliye Bakanlığı elektronik ortamda sunulan hizmetlerin kapsamı ile uygulamaya ilişkin usul ve esasları belirlemeye yetkilidir.”
Hazine ve Maliye Bakanlığı, kendisine verilen bu yetkiye istinaden 17 Seri No.lu KDV Genel Tebliği ile konuya ilişkin usul ve esasları düzenlemiştir.
Söz konusu düzenleme uyarınca; Türkiye’de ikametgâhı, işyeri, kanuni merkezi ve iş merkezi bulunmayan ve Türkiye’de KDV mükellefi olmayan gerçek kişilere bir bedel karşılığında elektronik ortamda hizmet sunanların, bu hizmetlere ilişkin KDV’yi “Elektronik Hizmet Sunucularına Özel KDV Beyannamesi” ile elektronik ortamda beyan etmeleri gerekmektedir.
Bu kapsamdaki elektronik hizmet sunucuları, söz konusu işlemlere ilişkin KDV’yi 3 No.lu KDV Beyannamesi ile beyan ederek ödemektedir.
KDV Mükellefi Olmayan Gerçek Kişilere Sunulan Dijital Hizmetler
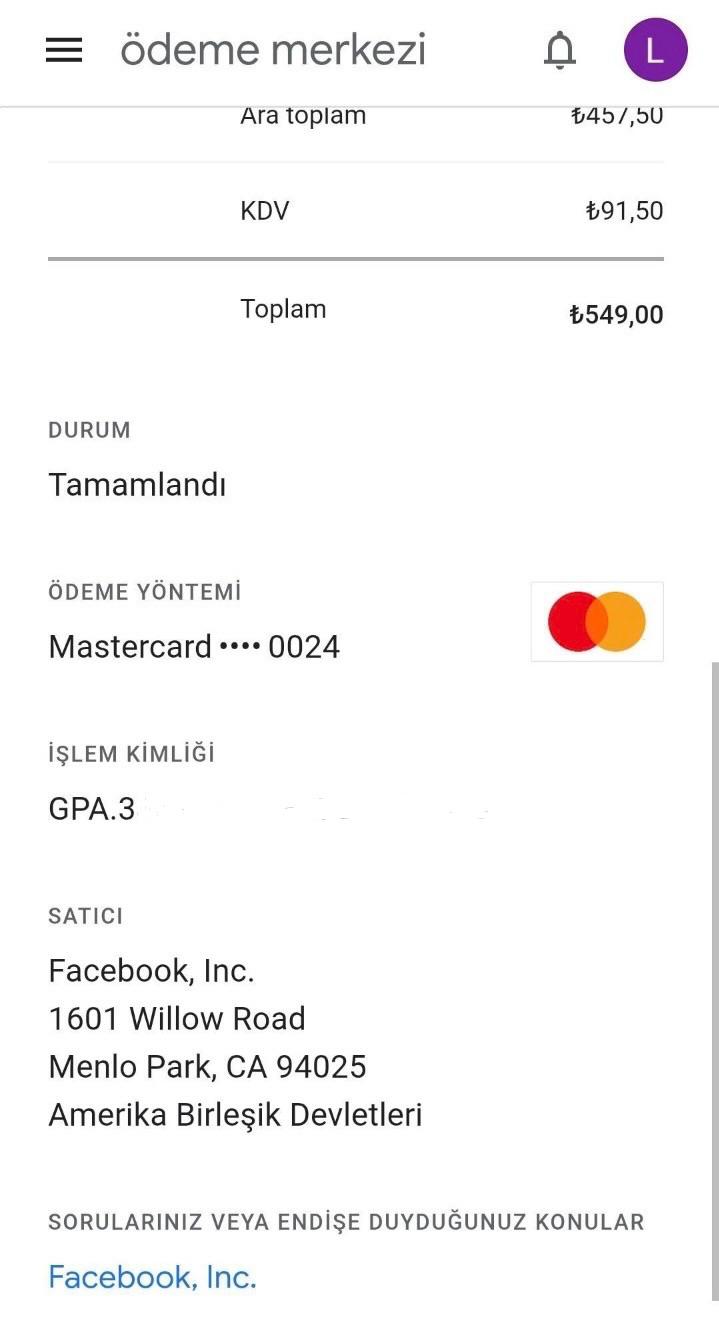
Google Play üzerinden sunulan Meta Verified Plus (Instagram aboneliği) ve benzeri dijital hizmetlerden Türkiye’de KDV mükellefi olmayan gerçek kişilerin faydalanması halinde, hizmet bedeli üzerinden hesaplanan KDV hizmet sunucusu tarafından tahsil edilmektedir. Hizmet sunucusu ise tahsil ettiği bu KDV’yi 3 No.lu KDV Beyannamesi ile beyan ederek Hazine ve Maliye Bakanlığı’na ödemektedir.
Örneğin; yurt dışında yerleşik bir elektronik hizmet sunucusunun Türkiye’de ikametgâhı, işyeri, kanuni merkezi veya iş merkezi bulunmaması halinde, KDV Kanunu’nun 9’uncu maddesinin birinci fıkrası kapsamında Türkiye’de KDV mükellefi olmayan gerçek kişilere sunduğu elektronik hizmetler nedeniyle tahsil ettiği KDV’yi beyan ederek ödemesi gerekmektedir.
KDV Mükelleflerine Sunulan Dijital Hizmetler
Diğer taraftan, Google Play ve benzeri yurt dışında yerleşik hizmet sunucularından Türkiye’de KDV mükellefi olan gerçek veya tüzel kişiler tarafından hizmet alınması durumunda vergilendirme farklılık göstermektedir.
Yurt dışında yerleşik hizmet sunucusundan Türkiye’de hizmet alan KDV mükellefleri bakımından, hizmete ilişkin KDV’nin sorumlu sıfatıyla beyan edilmesi gündeme gelmektedir.
Ayrıca, yapılan ödemenin niteliğine ve ilgili mevzuat hükümlerine göre kurumlar vergisi stopajı yönünden de değerlendirme yapılması gerekmektedir. Stopaj uygulanması gereken bir ödeme söz konusu olduğunda, net olarak yapılan ödeme brüt tutara çevrilerek ilgili stopaj hesaplanacaktır.
Örneğin; KDV mükellefi (A) Ltd. Şti.’nin yurt dışında yerleşik hizmet sunucusuna net 1.500,00 TL ödeme yaptığını ve söz konusu ödemenin %15 oranında kurumlar vergisi stopajına tabi olduğunu varsayalım.
Net ödeme tutarının brüte çevrilmesi sonucunda;
Brüt Tutar: 1.764,70 TL
%15 Kurumlar Vergisi Stopajı: 264,70 TL
%20 KDV: 352,94 TL
olarak hesaplanacaktır.
Hesaplanan KDV, sorumlu sıfatıyla 2 No.lu KDV Beyannamesi ile beyan edilerek ödenecek; ilgili mevzuatta öngörülen şartların sağlanması halinde söz konusu KDV indirim konusu yapılabilecektir.
SONUÇ
İnternet kullanımının yaygınlaşması, dijital hizmetlere erişimin kolaylaşması ve bu hizmetlerin düşük maliyetlerle sınır ötesi olarak sunulabilmesi, yeni ekonomik faaliyet ve kazanç modellerinin ortaya çıkmasına neden olmuştur. Bununla birlikte, dijital ortamda gerçekleştirilen işlemlerin tespiti, takibi ve vergilendirilmesi vergi idareleri açısından yeni düzenleme ve uygulamaları gerekli kılmıştır.
Bu kapsamda, Hazine ve Maliye Bakanlığı tarafından vergi alacağının güvence altına alınması amacıyla, belirli işlemlerde hizmeti sunan veya hizmetten faydalanan kişilere verginin beyanı ve ödenmesi konusunda sorumluluk yüklenmiştir.
Günümüzde ekonomik işlemlerin ve özellikle sınır ötesi dijital hizmetlerin giderek daha karmaşık bir yapıya kavuşması, mükelleflerin vergisel yükümlülüklerini yerine getirirken işlemin niteliğini, hizmeti sunan kişinin mükellefiyet durumunu ve ilgili vergi mevzuatını dikkatle değerlendirmelerini zorunlu hale getirmektedir.
MEHMET AKARDERE
Yeminli Mali Müşavir